Unternehmensverkauf: Die Kultur wird mitverkauft.
Ein Unternehmen wird nicht nur verkauft. Es wird übergeben, mit allem, was über Jahre gewachsen ist: Entscheidungswege, Gewohnheiten, Rituale, Beziehungen, ein Lebenswerk. Was davon im Datenraum steht, prüft der Käufer. Was nicht darin steht, zeigt sich nach der Übergabe.
In diesem Interview erfahren Sie, worauf Verkäufer beim Verkauf Wert legen, woran man merkt, dass ein Inhaber innerlich schon gegangen ist, wann die Belegschaft vom Verkauf wissen sollte und ob ein Käufer persönlich passt.
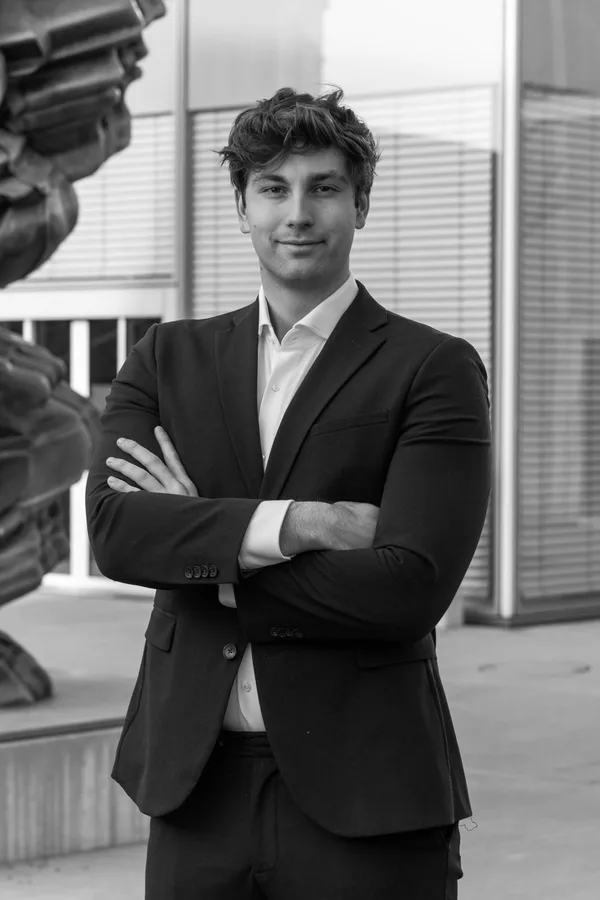
Zum Gesprächspartner: Severin Steiner ist Gründungspartner und CEO von Arvendorf. Er begleitet den Unternehmensverkauf. Mit ArvenVorort, dem Exit-Programm von Arvendorf, hilft er Inhabern mehrere Jahre vor dem Verkauf, Risiken zu eliminieren, die einen Verkauf beeinträchtigen oder sogar verunmöglichen. Ich übernehme die Organisationsentwicklung und Kulturbegleitung, vor und nach der Übergabe.
Der Verkauf als Spiegel der Kultur
Manuela Broz: Für mich ist schon die Art, wie ein Unternehmen verkauft wird, ein Ausdruck seiner Kultur. Worauf legen Verkäufer Wert? Welche kulturellen Punkte liegen ihnen beim Verkauf am meisten am Herzen?
Severin Steiner: Einer der wichtigsten kulturellen Punkte, den wir oft hören, ist das Thema Mitarbeitende. Die Teamstruktur wurde über Jahre hinweg aufgebaut, persönliche Präferenzen wurden berücksichtigt, Privilegien fanden Platz. Was passiert nun, wenn der Käufer entscheidet, diese Struktur zu durchbrechen? Was, wenn ein Teil des Teams entlassen wird nach der Übernahme? Wie verändert sich der Führungsstil und können die Mitarbeitenden ihre Bedürfnisse weiterhin ausleben? Diese Fragen klären wir oft mit den Verkäufern, aber umso mehr mit der Käuferseite, bevor es zu einer Transaktion kommt.
Der Inhaber und das Loslassen
Manuela Broz: Welche Entscheidungen landen nur beim Inhaber, weil es sein muss, und welche, weil es immer so war? Warum fällt Inhabern gerade diese Unterscheidung so schwer?
Severin Steiner: Die klassischen Entscheidungen, die beim Inhaber aus Gewohnheit landen, haben vor allem mit der Strategie und dem Kunden- sowie Lieferantenkontakt zu tun. Viel zu oft sehen wir aber auch detaillierte, operative Entscheidungen, die dort landen. Strategie ist gut, beim Verkauf kann jedoch der Kunden- und Lieferantenkontakt sowie die tiefe operative Verwurzelung zum Verhängnis werden, da das Unternehmen womöglich ohne den Inhaber nicht mehr gut funktioniert.
In der Regel bildet sich diese Dynamik über viele Jahre, da ein Unternehmer zu Beginn zwangsweise alle Aufgaben und Bereiche übernehmen muss, um die Firma aufzubauen. Deshalb müssen die Betroffenen früh damit anfangen, Verantwortung an ihre Mitarbeitenden abzugeben, eine funktionierende Führungsebene ohne sie aufzubauen und den Kunden und Lieferanten mit weiteren Ansprechpersonen vertraut zu machen.
Manuela Broz: Ein Inhaber, der verkauft, muss loslassen und gleichzeitig noch führen. Woran merken Sie, dass jemand innerlich schon gegangen ist, obwohl er noch am Tisch sitzt? Und was macht das mit seinem Team?
Severin Steiner: Da stelle ich eine kritische Rückfrage: Geht der Inhaber jemals innerlich? Zumindest bei Unternehmen, die eine vertraute Unternehmenskultur pflegen, fällt es dem Inhaber sehr schwer, sich wirklich davon zu trennen. Aber genau diesen Eindruck braucht das Team, sonst fühlt es sich nicht echt an. Gefährlich wird es nämlich, wenn man spürt, dass sich der Inhaber vom Unternehmen ohne Weiteres trennen möchte, aber seine Zeit noch «absitzen» muss. Dann fehlt die transformative Führung, die in erfolgreichen Unternehmen oft herrscht und welche die Mitarbeitenden regelmässig zu Leistungen über ihre reguläre Arbeit motiviert hat.
In solchen negativen Fällen verschlechtert sich die Kommunikation zwischen den Mitarbeitenden und dem Inhaber deutlich. Wenn das Szenario «Wo ist denn der Herr Inhaber jetzt schon wieder? Ich brauche seine Unterschrift für diesen Vertrag» öfters vorkommt und die Antwort darauf «Er ist gerade wieder am Strand in Spanien, er kommt in einer Woche wieder» ist, dann kann es bereits zu spät sein.
Die Belegschaft
Manuela Broz: Wann sollten Mitarbeitende vom Verkauf erfahren? Und wie viel Vertraulichkeit verträgt eine Belegschaft, bevor sie spürt, dass etwas nicht stimmt?
Severin Steiner: Der Verkaufsgedanke fängt im Kopf des Inhabers an. Meist erfährt es die Familie oder der engste Kreis als nächstes. Dann kommen vertraute Berater oder bereits erste Mitarbeitende hinzu, welche direkt von der Nachfolge betroffen sind. Die Tendenz besteht aber, dass Mitarbeitende vor allem in grösseren Unternehmen erst spät in den Verkaufsgedanken mit einbezogen werden, meist erst dann, wenn der Inhaber bereits den Entscheid gefällt hat. Die Belegschaft spürt das aber sehr früh. Längere Auszeiten, leiser Rückzug und weniger Proaktivität sind erste Indikatoren.
Als Berater versuche ich, die Bekanntmachung je nach Führungskultur strategisch einzubauen, damit die Vertraulichkeit von beiden Seiten nicht verletzt wird. Werden Entscheidungen stark demokratisch und partizipativ gefällt, so macht es Sinn, die Mitarbeitenden bereits in den Entscheidungsprozess mit einzubeziehen. In jedem Fall ist es aber so, dass ein guter Verkauf nur gelingt, wenn alle mental vorbereitet sind, unabhängig vom Zeitpunkt der Bekanntgabe. Und genau das ist der Kern unserer Partnerschaft mit Kulturbooster.
Manuela Broz: Sie haben mir von einem anonymisierten Verkauf erzählt, den Sie Projekt Meridian nennen. Dort war das Ziel 100 Prozent Mitarbeiterbindung, der Erhalt der Mitarbeitenden war eine Bedingung des Verkäufers. Woran hätte der Verkauf genau daran scheitern können? Und was davon stand in keinem Datenraum?
Severin Steiner: Bei Projekt Meridian haben wir bewusst die Käufer angesprochen, die aus unserer Sicht strategisch und kulturell ein Fit waren, damit die Mitarbeitenden ein neues Zuhause ohne Kündigungen und gegenteilige Führungsstrukturen bekommen. Leider besteht aber immer eine Diskrepanz zwischen den vorgegebenen und den tatsächlichen Absichten der Käufer. Wer angibt, kulturell ähnlich zu sein, aber gleichzeitig andere Unternehmen akquiriert, von denen man weiss, dass sie eine sehr gegensätzliche Kultur leben, versteckt die eigentliche Absicht. Das findet sich in keinem Datenraum. Das ist ein Gefühl, das sich in persönlichen Gesprächen und einer sauberen Käufer-Due-Diligence ergibt.
Manuela Broz: Wie lange nach der Übergabe gilt die Zahl von 100 Prozent? Und wer misst sie, wenn Ihr Mandat abgeschlossen ist?
Severin Steiner: Wenn wir von 100 Prozent Mitarbeiterbindung sprechen, dann bezeichnen wir damit den Zeitraum, bis die Post-Merger-Integration abgeschlossen ist. Die PMI kann mehrere Jahre dauern und ist der kritische Zeitraum, in dem der Verkäufer in den Käufer integriert wird, die Kulturen verschmelzen und die wahren Synergien oder Mehrkosten ans Licht kommen.
Obwohl dies nicht mehr unser Aufgaben- bzw. Verantwortungsbereich ist, bleiben wir in engem Kontakt mit dem Inhaber und informieren uns über die Zustände im Unternehmen. Wenn in dieser Zeit keine Kündigungen eintreffen und niemand entlassen wird, dann betrachten wir unsere Arbeit als erfolgreich und wir sprechen von 100 Prozent Mitarbeiterbindung. Bei Projekt Meridian dauerte die PMI insgesamt circa 14 Monate.
Der Käufer und seine Kultur
Manuela Broz: Sie suchen nicht den nächstbesten Käufer, sondern den, der «strategisch und persönlich am besten» passt. Wie prüfen Sie, ob ein Käufer persönlich passt? Was fragen Sie ihn, was er nicht erwartet?
Severin Steiner: In einer vorherigen Antwort habe ich erwähnt, dass sich vorgegebene von wahren Absichten unterscheiden können. Um solche Fälle zu verhindern, fahren wir einen differenzierten M&A-Prozess: Wir stellen Erstgespräche vor den Datentransfer (Informationsmemorandum). Transaktionen sind für viele Käufer rein rationale Entscheidungen, und die Zahlen sowie die strategische Relevanz müssen zuerst gegeben sein, bevor man die Menschen dahinter kennenlernt. Mit den vorgelagerten Erstgesprächen (wir nennen sie auch «Coffee Chats») wirken wir dem entgegen. Wer direkt nach dem Teaser eine Vertraulichkeitserklärung und dann das Informationsmemorandum anfordert, ohne ein Erstgespräch zu führen, kategorisiert sich gleich selbst als datengetriebener Käufer, für den Menschen sekundär sind.
Dann beobachte ich auch, wie die Erstgespräche verlaufen. Wie viel Zeit wird aufgewendet, um die Inhaber kennenzulernen? Wie schnell wird über Zahlen und Fakten gesprochen? Wie fühlt sich der Inhaber nach dem Gespräch? Das sind Hinweise darauf, ob der Käufer persönlich passt. Und schliesslich die direkten Fragen an den Käufer, um dessen Kultur zu verstehen: Wie feiert das Team Erfolge? Die Pizza oder das Geschäftsessen am Ende des Jahres reicht nicht als Antwort. Gibt es Beispiele von Mitarbeitenden, die sich über viele Jahre im Unternehmen hochgearbeitet haben? Man merkt schnell, dass eines weit hergeholt wird. Die Antworten geben dem Inhaber ein Bild davon, wie seine Mitarbeitenden nach der Übergabe empfangen werden.
Das ist Teil einer tieferen Käufer-Due-Diligence unsererseits während des Prozesses. Des Weiteren recherchieren wir, welche anderen Unternehmen der Käufer in der Vergangenheit gekauft hat, wie stark die Mitarbeiterfluktuation ist und ob wir mit einem damaligen Verkäufer sprechen können, um seine Erfahrung mit dem Käufer einzuholen. Die richtigen Käufer sind offen und hilfsbereit für diese Themen.
Der Preis und die Kultur
Manuela Broz: Den grössten Teil Ihres Honorars verdienen Sie nur bei einem erfolgreichen Verkauf. Was tun Sie, wenn der höchste Preis vom Käufer kommt, der kulturell am schlechtesten passt?
Severin Steiner: Diese Frage haben die Inhaber und wir idealerweise in einem frühen Gespräch geklärt. Als M&A-Berater verpflichten wir uns rechtlich und wertebasiert, im Interesse unseres Mandanten zu handeln. Deshalb stellen wir gerne die Frage an den Inhaber: Wie viel mehr müsste ein nicht erwünschter Käufer bieten, damit Sie sich vom gewünschten Käufer abwenden? Oft ist diese Entscheidung härter, wenn ein nicht erwünschter Käufer dann tatsächlich deutlich mehr bietet.
In der Realität ist es aber nicht schwarz auf weiss; es gibt viele ähnliche Käufer, und viele Faktoren neben dem Kaufpreis und der Mitarbeiterbehandlung spielen eine Rolle. Wie lange soll der Inhaber nach dem Verkauf noch dabei bleiben? Wie wird der Kauf finanziert? Muss der Inhaber ein Verkäuferdarlehen ausgeben oder wird er an Earn-Outs gebunden? Wer trägt das grösste Risiko? Somit ist der höchste Preis nicht immer das beste Szenario, und wir profitieren weitaus mehr von einem glücklichen Inhaber als von einem besseren Honorar.
Was dieses Gespräch über Kultur zeigt
Severin Steiner spricht von Verkäufern, Käufern und Verträgen. Fast jede seiner Antworten handelt trotzdem von Kultur. Die Entscheidungen, die aus Gewohnheit beim Inhaber landen, sind Entscheidungsarchitektur, gewachsen über Jahre. Der Inhaber, der seine Zeit nur noch absitzt, hinterlässt eine Lücke in der Führung, und die Belegschaft spürt sie, lange bevor jemand etwas sagt. Und der Käufer, der sich kulturell ähnlich gibt, zeigt seine Kultur erst nach der Übergabe.
Kultur entsteht dort, wo entschieden wird. Aus Entscheidung wird Routine, aus Routine wird Kultur. Darum lässt sie sich vor dem Verkauf klären: Wer entscheidet ohne den Inhaber? Welche Schlüsselpersonen tragen den Übergang? Welche Verhältnisse überstehen einen neuen Besitzer? Finanzielle Due Diligence prüft, was das Unternehmen hat. Cultural Due Diligence prüft, ob es den Übergang überlebt.
Genau dort setzt meine Arbeit an: an der Entscheidungsarchitektur, die einen Verkauf trägt.
Häufige Fragen
Was ist ein Key Person Risk beim Unternehmensverkauf?
Das Key Person Risk ist die Abhängigkeit eines Unternehmens von seinem Inhaber und von Schlüsselpersonen, die eng mit ihm verbunden sind. Severin Steiner von Arvendorf beschreibt die Folge: «Wenn ein Grossteil der Entscheidungen, Kunden und Lieferanten am Inhaber hängt und diese sich nicht mit dem Käufer anfreunden, dann fällt ein signifikanter Teil des Unternehmens nach der Übernahme weg, der Umsatz bricht ein und Personen werden entlassen.» In der Due Diligence wird diese Inhaberabhängigkeit oft unterschätzt.
Wie lange dauert die Post-Merger-Integration?
«Die PMI kann mehrere Jahre dauern und ist der kritische Zeitraum, in dem der Verkäufer in den Käufer integriert wird, die Kulturen verschmelzen und die wahren Synergien oder Mehrkosten ans Licht kommen», sagt Severin Steiner. Bei einem anonymisierten Projekt von Arvendorf dauerte sie rund 14 Monate.
Den Unternehmensverkauf selbst begleitet Arvendorf. Den Teil, der in keinem Datenraum steht, kläre ich vor und nach dem Verkauf. Wie das geht, steht auf der Seite Merger und Unternehmenskultur: Cultural Due Diligence.
Was Kunden sagen
«Die absolute Kompetenz für Arbeits-, Unternehmenskultur und Organisationsentwicklung.»
14 Bewertungen auf Google, alle fünf Sterne. Alle Referenzen